Domain vsik.de kaufen?
Wir ziehen mit dem Projekt
vsik.de um.
Sind Sie am Kauf der Domain
vsik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vsik.de kaufen?
Sind Genossenschaftsbanken sicher?
Sind Genossenschaftsbanken sicher? Genossenschaftsbanken gelten im Allgemeinen als sicher, da sie auf einem soliden Geschäftsmodell basieren, bei dem die Mitglieder Eigentümer der Bank sind und somit ein starkes Interesse an deren Stabilität haben. Zudem unterliegen Genossenschaftsbanken strengen regulatorischen Vorschriften und werden regelmäßig von Aufsichtsbehörden überwacht, um sicherzustellen, dass sie sich an alle gesetzlichen Bestimmungen halten. Darüber hinaus sind Genossenschaftsbanken in der Regel regional verankert und haben oft eine langjährige Geschichte in der Gemeinschaft, was ihr Vertrauen und ihre Stabilität weiter stärkt. Letztendlich gibt es jedoch keine absolute Sicherheit, da auch Genossenschaftsbanken den Risiken des Finanzmarktes ausgesetzt sind. **
Welche Genossenschaftsbanken gibt es?
Es gibt in Deutschland mehrere Genossenschaftsbanken, die als Teil des genossenschaftlichen Finanzverbundes agieren. Dazu zählen unter anderem die Volksbanken und Raiffeisenbanken, die als Genossenschaftsbanken organisiert sind. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette an Finanzdienstleistungen an. Neben den Volksbanken und Raiffeisenbanken gibt es auch noch andere Genossenschaftsbanken, wie beispielsweise die PSD Banken oder die Sparda-Banken. Insgesamt spielen Genossenschaftsbanken eine wichtige Rolle im deutschen Bankensektor und sind für viele Kunden eine vertrauenswürdige Alternative zu den großen Geschäftsbanken. **
Ähnliche Suchbegriffe für Genossenschaftsbanken
Top-Angebote
Produkte zum Begriff Genossenschaftsbanken:
-
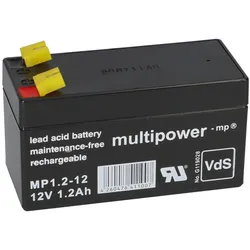
Multipower MP1,2-12 AGM Bleiakku 12V 1,2Ah Faston 4,8 mm für Alarmanlage, Notbeleuchtung & SicherheitstechnikMultipower MP1,2-12 AGM Bleiakku 12V 1,2Ah – F4,8 mm – VdS-anerkannt Der Multipower MP1,2-12 ist ein verschlossener, ventilregulierter AGM-Bleiakku mit 12 Volt und 1,2 Ah . Die wartungsfreie VRLA-Konstruktion mit im Glasfaservlies gebundenem Elektrolyt sorgt für geringe Selbstentladung und eine zuverlässige Energieversorgung. Die Ausführung der Baureihe Standard ist besonders für Sicherheits-, Notstrom- und Geräteanwendungen konzipiert. VdS-anerkannt für sicherheitsrelevante Anwendungen Das Modell verfügt über die VdS-Anerkennung G107032 . Damit ist die geprüfte Baureihe besonders für den Einsatz in kompatiblen Alarmanlagen, Brandmeldesystemen, Sicherheitsbeleuchtungen und weiteren stationären Sicherheitsanwendungen interessant. Leistungsstarker und wartungsfreier AGM-Akku Der Akku ist auslaufsicher konstruiert und benötigt im normalen Betrieb kein Nachfüllen von Wasser. Er kann in zahlreichen stationären und mobilen Anwendungen eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschluss und Polanordnung mit dem vorhandenen Akku übereinstimmen. Technische Daten Hersteller: Multipower / JEWO Batterietechnik Modell: MP1,2-12 Produktart: AGM-Bleiakku / VRLA-Akku Nennspannung: 12 V Nennkapazität: 1,2 Ah Baureihe: Standard Abmessungen L × B × H: ca. 97 x 43 x 58 mm Gewicht: ca. 0,57 kg Anschluss: Faston 4,8 mm VdS-Anerkennung: G107032 GTIN/EAN: 4260476411007 Wartung: wartungsfrei, ventilreguliert und verschlossen Lieferumfang: 1 Akku Referenzen und kompatible Vergleichstypen Der Multipower-Akku kann je nach Bauform als Ersatz oder Alternative für Akkus derselben Spannungs-, Kapazitäts- und Gehäuseklasse verwendet werden. Häufig gesuchte Vergleichsreferenzen sind: Yuasa NP1.2-12 Panasonic LC-R121R3P CSB GP1212 Wichtig: Die genannten Referenzen sind Such- und Vergleichsbezeichnungen. Eine Austauschbarkeit besteht nur, wenn Abmessungen, Anschlussart, Polanordnung, zulässige Ladeparameter und Einsatzzweck vollständig übereinstimmen. Typische Einsatzbereiche Alarmanlagen und Sicherheitstechnik Not- und Sicherheitsbeleuchtung USV-, Mess- und Steuertechnik Medizintechnik, Modellbau und mobile Geräte Kompatibilität und Einbau prüfen Prüfen Sie vor der Bestellung die Modellnummer des bisherigen Akkus sowie 12 V, 1,2 Ah, die Maße 97 x 43 x 58 mm und den Anschluss Faston 4,8 mm . Bei Akkusätzen sollten grundsätzlich alle Batterien gleichzeitig durch baugleiche, gleich alte und gleich geladene Akkus ersetzt werden. Laden, Pflege und Lagerung Verwenden Sie ausschließlich ein für 12-V-AGM-Bleiakkus geeignetes Ladegerät mit passender Ladekennlinie. Lagern Sie den Akku kühl, trocken und vollständig geladen. Kontrollieren Sie den Ladezustand bei längerer Lagerung regelmäßig und vermeiden Sie dauerhafte Tiefentladung, Kurzschluss, starke Hitze und Frost während des Ladens.8,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
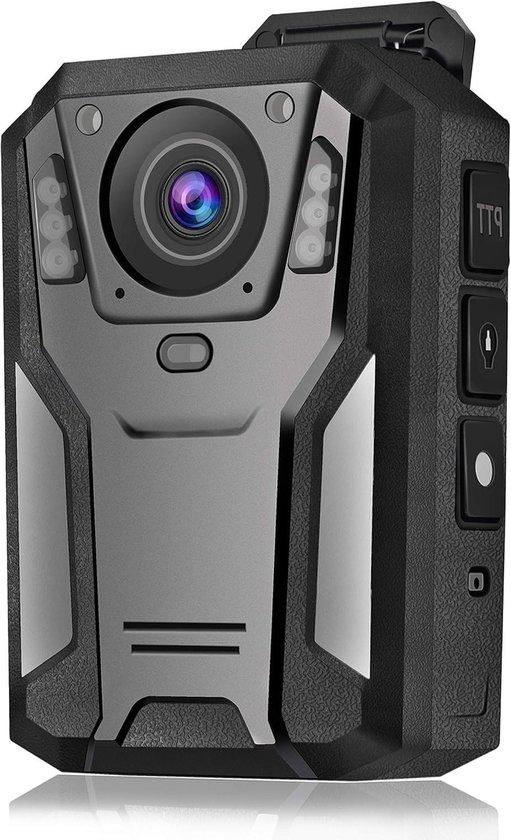
Bodycam 1440P - Tragbare Kamera - Überwachung der Sicherheit - Infrarot-Nachtsicht - 128 GB - SchwarzHalten Sie jeden Moment gestochen scharf mit dieser fortschrittlichen 1440P-Bodycam. Diese tragbare Kamera ist Ihr zuverlässiger Partner, um entscheidende Aufnahmen zu machen, egal ob Sie im Sicherheitsbereich tätig sind, als Polizist oder in einer anderen professionellen Rolle, in der die Aufzeichnung von Beweismaterial unerlässlich ist. Mit einer beeindruckenden Auflösung und einem weiten Blickwinkel verpassen Sie nie wieder ein Detail, selbst unter schwierigen Bedingungen. Diese Bodycam ist für den intensiven Einsatz konzipiert und bietet eine Lösung für den Bedarf an zuverlässigen und langlebigen Aufnahmen. Dank des leistungsstarken 3300-mAh-Akkus können Sie bis zu 11 Stunden kontinuierlich aufnehmen, was mehr als ausreichend für einen ganzen Arbeitstag ist. Der großzügige interne Speicher von 128 GB sorgt dafür, dass Sie sich keine Sorgen um Speicherplatz machen müssen, selbst wenn Sie hochauflösende Videos aufnehmen. Die Kamera ist einfach zu bedienen und kann mit einem Knopfdruc722,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinicke, Thorsten: Outsourcing in GenossenschaftsbankenOutsourcing in Genossenschaftsbanken , Die 6. Auflage 2025 von "Outsourcing in Genossenschaftsbanken" berücksichtigt die erweiterten aufsichtsrechtlichen Anforderungen der EBA-Leitlinien zu Zinsänderungsrisiken und Kreditspreadrisiken im Anlagebuch, die mit der neuesten MaRisk-Novelle umgesetzt wurden. Zudem werden die Auswirkungen der DORA-Verordnung in Bezug auf Cybersicherheit, IKT-Risiken und digitale operative Resilienz thematisiert. Dieses Werk richtet sich an Bankmitarbeiterinnen und Bankmitarbeiter, die mit der Planung und Umsetzung von Auslagerungen von Geschäftsprozessen befasst sind. Es bietet: - einen Überblick über verschiedene Formen des Outsourcings, - eine fundierte Darstellung betriebswirtschaftlicher, aufsichtsrechtlicher, steuerlicher und arbeitsrechtlicher Aspekte, - eine Sammlung relevanter Gesetzesmaterialien und Erläuterungen zur Einhaltung rechtlicher Anforderungen und - praktische Arbeitshilfen und Mustervorlagen zur Unterstützung des internen Prüfungsprozesses in Banken. , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250605, Titel der Reihe: BVR-Bankenreihe#41#, Autoren: Reinicke, Thorsten, Redaktion: Bundesverband der Deutschen Volksbanken und Raiffeisenbanken e. V. (BVR), Edition: REV, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 468, Keyword: Anzeigepflicht; Aufsichtsrat; Aufsichtsrecht; Auslagerung; BVR Bankenreihe; Banken; Bankenaufsicht; Bankorganisation; Bankrecht; Controlling; Datenschutz; Finanzwirtschaft; Firmenkunden; Genossenschaftsbank; Haftung; Interne Revision; Kreditgenossenschaft; Leitfaden; MaRisk; Organisationsmanagement; Outsourcing; Outsourcingbeauftragter; Projektmanagement; Risikokultur; Risikomanagement; Unternehmensplanung, Fachschema: Bank - Bankgeschäft ~Bankbetriebslehre~Betriebslehre / Bankbetriebslehre~Bankrecht~Finanzwirtschaft~Genossenschaft~Outsourcing~Unternehmensrecht, Fachkategorie: Bankwesen~Bankwesen und Finanzen: Lehrbücher, Handbücher~Outsourcing und Insourcing~Bankrecht~Industrien und Branchenstudien, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 858, Produktform: Klappenbroschur,56,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was gibt es für Genossenschaftsbanken?
Was gibt es für Genossenschaftsbanken? Genossenschaftsbanken sind Finanzinstitute, die auf dem Prinzip der Selbsthilfe und Selbstverwaltung basieren. Es gibt verschiedene Arten von Genossenschaftsbanken, darunter Volksbanken, Raiffeisenbanken und Spar- und Darlehenskassen. Diese Banken sind im Besitz ihrer Mitglieder und arbeiten zum gegenseitigen Nutzen und zur Förderung der lokalen Wirtschaft. Genossenschaftsbanken bieten eine Vielzahl von Finanzdienstleistungen an, darunter Girokonten, Kredite, Versicherungen und Anlageprodukte. Sie zeichnen sich durch eine enge Bindung zu ihren Mitgliedern aus und legen Wert auf Transparenz und Fairness in ihrer Geschäftstätigkeit. **
-
Welche Banken gehören zu den Genossenschaftsbanken?
Welche Banken gehören zu den Genossenschaftsbanken? Genossenschaftsbanken sind Banken, die auf dem genossenschaftlichen Prinzip basieren und von ihren Mitgliedern gemeinsam kontrolliert werden. Zu den bekanntesten Genossenschaftsbanken in Deutschland gehören die Volksbanken und Raiffeisenbanken, sowie die Sparda-Banken. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette von Finanzdienstleistungen an. Genossenschaftsbanken zeichnen sich durch eine enge Kundenbeziehung, eine demokratische Struktur und eine genossenschaftliche Wertorientierung aus. **
-
Was sind Genossenschaftsanteile und wie können sie von verschiedenen Organisationen, wie beispielsweise Genossenschaftsbanken, Wohnungsbaugenossenschaften oder anderen kooperativen Unternehmen, genutzt werden, um Kapital von ihren Mitgliedern zu erhalten?
Genossenschaftsanteile sind Anteile, die von Mitgliedern einer Genossenschaft erworben werden können, um Kapital für die Genossenschaft zu beschaffen. Diese Anteile repräsentieren das Eigentum der Mitglieder an der Genossenschaft und berechtigen sie zur Teilnahme an Entscheidungen und Gewinnbeteiligungen. Genossenschaftsbanken können Genossenschaftsanteile von ihren Mitgliedern erwerben, um Kapital für ihre Geschäftstätigkeiten zu erhalten. Diese Anteile dienen als Eigenkapital und stärken die finanzielle Basis der Bank. Wohnungsbaugenossenschaften nutzen Genossenschaftsanteile, um Kapital für den Bau und die Instandhaltung von Wohnungen zu erhalten. Mitglieder, die Anteile erwerben, werden dadurch Miteigentümer der Wohnungen und haben Mitspracherecht bei Entscheid **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen an, wie die Annahme von Einlagen, die Vergabe von Krediten und die Abwicklung von Zahlungen. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten oft günstigere Kredite und höhere Zinssätze für Einlagen. Investmentbanken hingegen bieten Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzdienstleistungen für Unternehmen und institutionelle Anleger an. **

Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen wie Einlagen, Kredite, Zahlungsverkehr und Beratung für Privat- und Geschäftskunden an. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten ähnliche Dienstleistungen, jedoch mit einem stärkeren Fokus auf soziale Verantwortung und Gemeinschaftsorientierung. Investmentbanken hingegen bieten spezialisierte Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzinstrumenten an, die hauptsächlich auf institutionelle Kunden und Unternehmen ausgerichtet sind. **
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Sparkassen oder Genossenschaftsbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich Dienstleistungen wie Kreditvergabe, Einlagenverwaltung, Zahlungsverkehr und Beratung für Unternehmen und Privatkunden an. Im Gegensatz dazu konzentrieren sich Sparkassen und Genossenschaftsbanken in erster Linie auf die Bedürfnisse von Privatkunden und kleinen Unternehmen, bieten jedoch ähnliche Dienstleistungen wie Kreditvergabe, Einlagenverwaltung und Zahlungsverkehr an. Geschäftsbanken haben in der Regel ein breiteres Spektrum an Finanzdienstleistungen und sind oft international tätig, während Sparkassen und Genossenschaftsbanken in erster Linie lokal oder regional agieren. **
Top-Angebote
Produkte zum Begriff Genossenschaftsbanken:
-
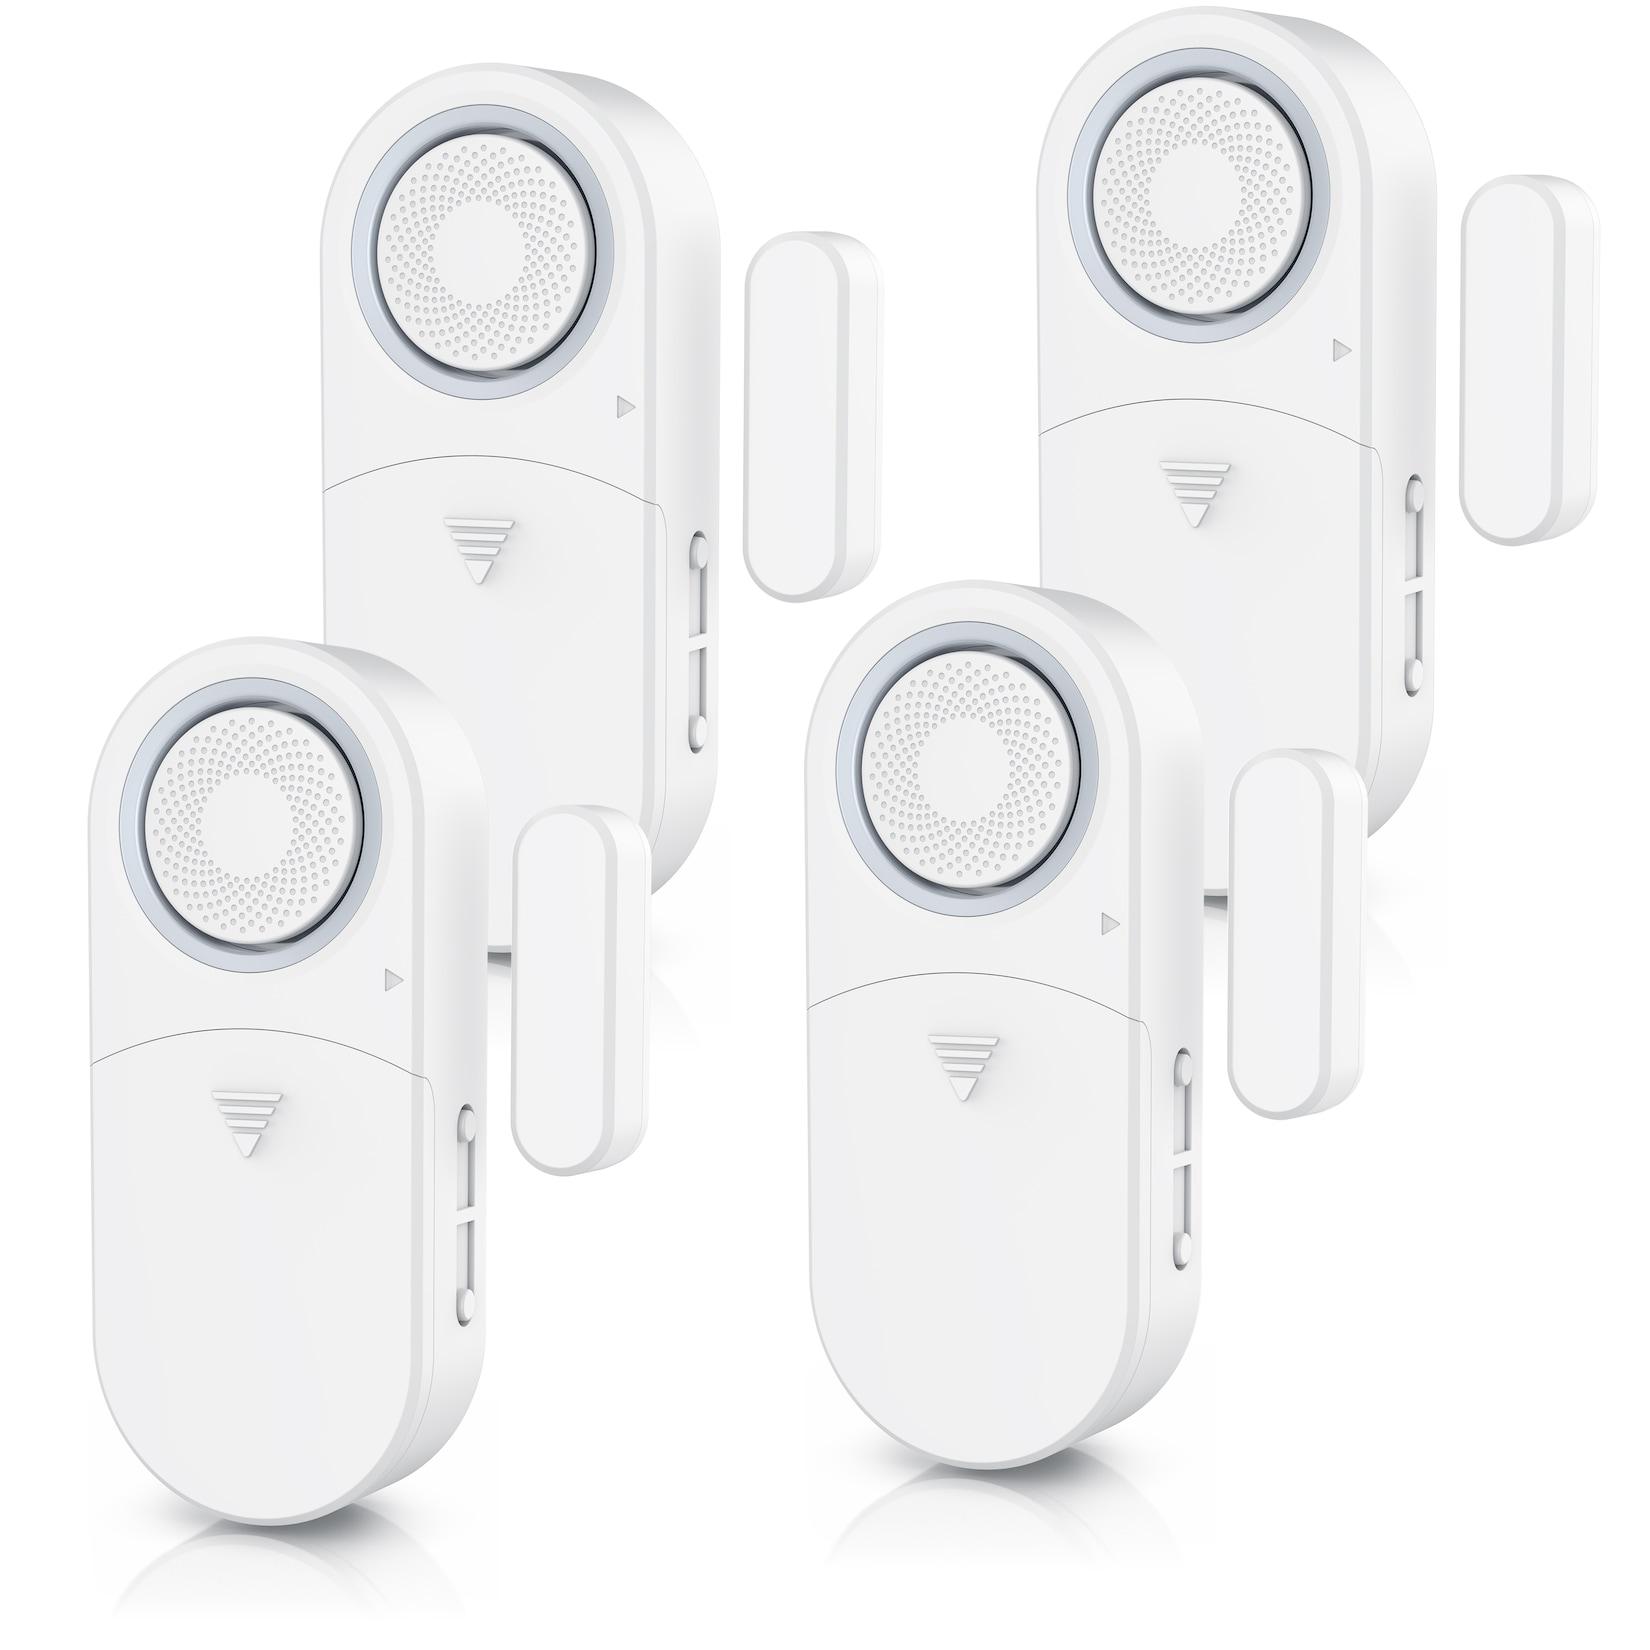
Bearware 4x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
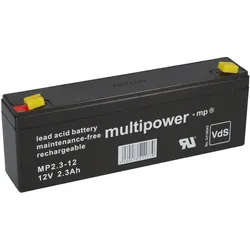
Multipower MP2,3-12 AGM Bleiakku 12V 2,3Ah Faston 4,8 mm für Alarmanlage, Notbeleuchtung & SicherheitstechnikMultipower MP2,3-12 AGM Bleiakku 12V 2,3Ah – F4,8 mm – VdS-anerkannt Der Multipower MP2,3-12 ist ein verschlossener, ventilregulierter AGM-Bleiakku mit 12 Volt und 2,3 Ah . Die wartungsfreie VRLA-Konstruktion mit im Glasfaservlies gebundenem Elektrolyt sorgt für geringe Selbstentladung und eine zuverlässige Energieversorgung. Die Ausführung der Baureihe Standard ist besonders für Sicherheits-, Notstrom- und Geräteanwendungen konzipiert. VdS-anerkannt für sicherheitsrelevante Anwendungen Das Modell verfügt über die VdS-Anerkennung G107033 . Damit ist die geprüfte Baureihe besonders für den Einsatz in kompatiblen Alarmanlagen, Brandmeldesystemen, Sicherheitsbeleuchtungen und weiteren stationären Sicherheitsanwendungen interessant. Leistungsstarker und wartungsfreier AGM-Akku Der Akku ist auslaufsicher konstruiert und benötigt im normalen Betrieb kein Nachfüllen von Wasser. Er kann in zahlreichen stationären und mobilen Anwendungen eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschluss und Polanordnung mit dem vorhandenen Akku übereinstimmen. Technische Daten Hersteller: Multipower / JEWO Batterietechnik Modell: MP2,3-12 Produktart: AGM-Bleiakku / VRLA-Akku Nennspannung: 12 V Nennkapazität: 2,3 Ah Baureihe: Standard Abmessungen L × B × H: ca. 178 x 34 x 66 mm Gewicht: ca. 0,90 kg Anschluss: Faston 4,8 mm VdS-Anerkennung: G107033 GTIN/EAN: 4251677304922 Wartung: wartungsfrei, ventilreguliert und verschlossen Lieferumfang: 1 Akku Referenzen und kompatible Vergleichstypen Der Multipower-Akku kann je nach Bauform als Ersatz oder Alternative für Akkus derselben Spannungs-, Kapazitäts- und Gehäuseklasse verwendet werden. Häufig gesuchte Vergleichsreferenzen sind: Yuasa NP2.3-12 Panasonic LC-R122R2PG CSB GP1222 Wichtig: Die genannten Referenzen sind Such- und Vergleichsbezeichnungen. Eine Austauschbarkeit besteht nur, wenn Abmessungen, Anschlussart, Polanordnung, zulässige Ladeparameter und Einsatzzweck vollständig übereinstimmen. Typische Einsatzbereiche Alarmanlagen und Sicherheitstechnik Not- und Sicherheitsbeleuchtung USV-, Mess- und Steuertechnik Medizintechnik, Modellbau und mobile Geräte Kompatibilität und Einbau prüfen Prüfen Sie vor der Bestellung die Modellnummer des bisherigen Akkus sowie 12 V, 2,3 Ah, die Maße 178 x 34 x 66 mm und den Anschluss Faston 4,8 mm . Bei Akkusätzen sollten grundsätzlich alle Batterien gleichzeitig durch baugleiche, gleich alte und gleich geladene Akkus ersetzt werden. Laden, Pflege und Lagerung Verwenden Sie ausschließlich ein für 12-V-AGM-Bleiakkus geeignetes Ladegerät mit passender Ladekennlinie. Lagern Sie den Akku kühl, trocken und vollständig geladen. Kontrollieren Sie den Ladezustand bei längerer Lagerung regelmäßig und vermeiden Sie dauerhafte Tiefentladung, Kurzschluss, starke Hitze und Frost während des Ladens.11,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Multipower MP1,2-12 AGM Bleiakku 12V 1,2Ah Faston 4,8 mm für Alarmanlage, Notbeleuchtung & SicherheitstechnikMultipower MP1,2-12 AGM Bleiakku 12V 1,2Ah – F4,8 mm – VdS-anerkannt Der Multipower MP1,2-12 ist ein verschlossener, ventilregulierter AGM-Bleiakku mit 12 Volt und 1,2 Ah . Die wartungsfreie VRLA-Konstruktion mit im Glasfaservlies gebundenem Elektrolyt sorgt für geringe Selbstentladung und eine zuverlässige Energieversorgung. Die Ausführung der Baureihe Standard ist besonders für Sicherheits-, Notstrom- und Geräteanwendungen konzipiert. VdS-anerkannt für sicherheitsrelevante Anwendungen Das Modell verfügt über die VdS-Anerkennung G107032 . Damit ist die geprüfte Baureihe besonders für den Einsatz in kompatiblen Alarmanlagen, Brandmeldesystemen, Sicherheitsbeleuchtungen und weiteren stationären Sicherheitsanwendungen interessant. Leistungsstarker und wartungsfreier AGM-Akku Der Akku ist auslaufsicher konstruiert und benötigt im normalen Betrieb kein Nachfüllen von Wasser. Er kann in zahlreichen stationären und mobilen Anwendungen eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschluss und Polanordnung mit dem vorhandenen Akku übereinstimmen. Technische Daten Hersteller: Multipower / JEWO Batterietechnik Modell: MP1,2-12 Produktart: AGM-Bleiakku / VRLA-Akku Nennspannung: 12 V Nennkapazität: 1,2 Ah Baureihe: Standard Abmessungen L × B × H: ca. 97 x 43 x 58 mm Gewicht: ca. 0,57 kg Anschluss: Faston 4,8 mm VdS-Anerkennung: G107032 GTIN/EAN: 4260476411007 Wartung: wartungsfrei, ventilreguliert und verschlossen Lieferumfang: 1 Akku Referenzen und kompatible Vergleichstypen Der Multipower-Akku kann je nach Bauform als Ersatz oder Alternative für Akkus derselben Spannungs-, Kapazitäts- und Gehäuseklasse verwendet werden. Häufig gesuchte Vergleichsreferenzen sind: Yuasa NP1.2-12 Panasonic LC-R121R3P CSB GP1212 Wichtig: Die genannten Referenzen sind Such- und Vergleichsbezeichnungen. Eine Austauschbarkeit besteht nur, wenn Abmessungen, Anschlussart, Polanordnung, zulässige Ladeparameter und Einsatzzweck vollständig übereinstimmen. Typische Einsatzbereiche Alarmanlagen und Sicherheitstechnik Not- und Sicherheitsbeleuchtung USV-, Mess- und Steuertechnik Medizintechnik, Modellbau und mobile Geräte Kompatibilität und Einbau prüfen Prüfen Sie vor der Bestellung die Modellnummer des bisherigen Akkus sowie 12 V, 1,2 Ah, die Maße 97 x 43 x 58 mm und den Anschluss Faston 4,8 mm . Bei Akkusätzen sollten grundsätzlich alle Batterien gleichzeitig durch baugleiche, gleich alte und gleich geladene Akkus ersetzt werden. Laden, Pflege und Lagerung Verwenden Sie ausschließlich ein für 12-V-AGM-Bleiakkus geeignetes Ladegerät mit passender Ladekennlinie. Lagern Sie den Akku kühl, trocken und vollständig geladen. Kontrollieren Sie den Ladezustand bei längerer Lagerung regelmäßig und vermeiden Sie dauerhafte Tiefentladung, Kurzschluss, starke Hitze und Frost während des Ladens.8,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Bodycam 1440P - Tragbare Kamera - Überwachung der Sicherheit - Infrarot-Nachtsicht - 128 GB - SchwarzHalten Sie jeden Moment gestochen scharf mit dieser fortschrittlichen 1440P-Bodycam. Diese tragbare Kamera ist Ihr zuverlässiger Partner, um entscheidende Aufnahmen zu machen, egal ob Sie im Sicherheitsbereich tätig sind, als Polizist oder in einer anderen professionellen Rolle, in der die Aufzeichnung von Beweismaterial unerlässlich ist. Mit einer beeindruckenden Auflösung und einem weiten Blickwinkel verpassen Sie nie wieder ein Detail, selbst unter schwierigen Bedingungen. Diese Bodycam ist für den intensiven Einsatz konzipiert und bietet eine Lösung für den Bedarf an zuverlässigen und langlebigen Aufnahmen. Dank des leistungsstarken 3300-mAh-Akkus können Sie bis zu 11 Stunden kontinuierlich aufnehmen, was mehr als ausreichend für einen ganzen Arbeitstag ist. Der großzügige interne Speicher von 128 GB sorgt dafür, dass Sie sich keine Sorgen um Speicherplatz machen müssen, selbst wenn Sie hochauflösende Videos aufnehmen. Die Kamera ist einfach zu bedienen und kann mit einem Knopfdruc722,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Genossenschaftsbanken sicher?
Sind Genossenschaftsbanken sicher? Genossenschaftsbanken gelten im Allgemeinen als sicher, da sie auf einem soliden Geschäftsmodell basieren, bei dem die Mitglieder Eigentümer der Bank sind und somit ein starkes Interesse an deren Stabilität haben. Zudem unterliegen Genossenschaftsbanken strengen regulatorischen Vorschriften und werden regelmäßig von Aufsichtsbehörden überwacht, um sicherzustellen, dass sie sich an alle gesetzlichen Bestimmungen halten. Darüber hinaus sind Genossenschaftsbanken in der Regel regional verankert und haben oft eine langjährige Geschichte in der Gemeinschaft, was ihr Vertrauen und ihre Stabilität weiter stärkt. Letztendlich gibt es jedoch keine absolute Sicherheit, da auch Genossenschaftsbanken den Risiken des Finanzmarktes ausgesetzt sind. **
-
Welche Genossenschaftsbanken gibt es?
Es gibt in Deutschland mehrere Genossenschaftsbanken, die als Teil des genossenschaftlichen Finanzverbundes agieren. Dazu zählen unter anderem die Volksbanken und Raiffeisenbanken, die als Genossenschaftsbanken organisiert sind. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette an Finanzdienstleistungen an. Neben den Volksbanken und Raiffeisenbanken gibt es auch noch andere Genossenschaftsbanken, wie beispielsweise die PSD Banken oder die Sparda-Banken. Insgesamt spielen Genossenschaftsbanken eine wichtige Rolle im deutschen Bankensektor und sind für viele Kunden eine vertrauenswürdige Alternative zu den großen Geschäftsbanken. **
-
Was gibt es für Genossenschaftsbanken?
Was gibt es für Genossenschaftsbanken? Genossenschaftsbanken sind Finanzinstitute, die auf dem Prinzip der Selbsthilfe und Selbstverwaltung basieren. Es gibt verschiedene Arten von Genossenschaftsbanken, darunter Volksbanken, Raiffeisenbanken und Spar- und Darlehenskassen. Diese Banken sind im Besitz ihrer Mitglieder und arbeiten zum gegenseitigen Nutzen und zur Förderung der lokalen Wirtschaft. Genossenschaftsbanken bieten eine Vielzahl von Finanzdienstleistungen an, darunter Girokonten, Kredite, Versicherungen und Anlageprodukte. Sie zeichnen sich durch eine enge Bindung zu ihren Mitgliedern aus und legen Wert auf Transparenz und Fairness in ihrer Geschäftstätigkeit. **
-
Welche Banken gehören zu den Genossenschaftsbanken?
Welche Banken gehören zu den Genossenschaftsbanken? Genossenschaftsbanken sind Banken, die auf dem genossenschaftlichen Prinzip basieren und von ihren Mitgliedern gemeinsam kontrolliert werden. Zu den bekanntesten Genossenschaftsbanken in Deutschland gehören die Volksbanken und Raiffeisenbanken, sowie die Sparda-Banken. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette von Finanzdienstleistungen an. Genossenschaftsbanken zeichnen sich durch eine enge Kundenbeziehung, eine demokratische Struktur und eine genossenschaftliche Wertorientierung aus. **
Ähnliche Suchbegriffe für Genossenschaftsbanken
-
Reinicke, Thorsten: Outsourcing in GenossenschaftsbankenOutsourcing in Genossenschaftsbanken , Die 6. Auflage 2025 von "Outsourcing in Genossenschaftsbanken" berücksichtigt die erweiterten aufsichtsrechtlichen Anforderungen der EBA-Leitlinien zu Zinsänderungsrisiken und Kreditspreadrisiken im Anlagebuch, die mit der neuesten MaRisk-Novelle umgesetzt wurden. Zudem werden die Auswirkungen der DORA-Verordnung in Bezug auf Cybersicherheit, IKT-Risiken und digitale operative Resilienz thematisiert. Dieses Werk richtet sich an Bankmitarbeiterinnen und Bankmitarbeiter, die mit der Planung und Umsetzung von Auslagerungen von Geschäftsprozessen befasst sind. Es bietet: - einen Überblick über verschiedene Formen des Outsourcings, - eine fundierte Darstellung betriebswirtschaftlicher, aufsichtsrechtlicher, steuerlicher und arbeitsrechtlicher Aspekte, - eine Sammlung relevanter Gesetzesmaterialien und Erläuterungen zur Einhaltung rechtlicher Anforderungen und - praktische Arbeitshilfen und Mustervorlagen zur Unterstützung des internen Prüfungsprozesses in Banken. , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250605, Titel der Reihe: BVR-Bankenreihe#41#, Autoren: Reinicke, Thorsten, Redaktion: Bundesverband der Deutschen Volksbanken und Raiffeisenbanken e. V. (BVR), Edition: REV, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 468, Keyword: Anzeigepflicht; Aufsichtsrat; Aufsichtsrecht; Auslagerung; BVR Bankenreihe; Banken; Bankenaufsicht; Bankorganisation; Bankrecht; Controlling; Datenschutz; Finanzwirtschaft; Firmenkunden; Genossenschaftsbank; Haftung; Interne Revision; Kreditgenossenschaft; Leitfaden; MaRisk; Organisationsmanagement; Outsourcing; Outsourcingbeauftragter; Projektmanagement; Risikokultur; Risikomanagement; Unternehmensplanung, Fachschema: Bank - Bankgeschäft ~Bankbetriebslehre~Betriebslehre / Bankbetriebslehre~Bankrecht~Finanzwirtschaft~Genossenschaft~Outsourcing~Unternehmensrecht, Fachkategorie: Bankwesen~Bankwesen und Finanzen: Lehrbücher, Handbücher~Outsourcing und Insourcing~Bankrecht~Industrien und Branchenstudien, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 858, Produktform: Klappenbroschur,56,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bearware 6x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei47,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Genossenschaftsanteile und wie können sie von verschiedenen Organisationen, wie beispielsweise Genossenschaftsbanken, Wohnungsbaugenossenschaften oder anderen kooperativen Unternehmen, genutzt werden, um Kapital von ihren Mitgliedern zu erhalten?
Genossenschaftsanteile sind Anteile, die von Mitgliedern einer Genossenschaft erworben werden können, um Kapital für die Genossenschaft zu beschaffen. Diese Anteile repräsentieren das Eigentum der Mitglieder an der Genossenschaft und berechtigen sie zur Teilnahme an Entscheidungen und Gewinnbeteiligungen. Genossenschaftsbanken können Genossenschaftsanteile von ihren Mitgliedern erwerben, um Kapital für ihre Geschäftstätigkeiten zu erhalten. Diese Anteile dienen als Eigenkapital und stärken die finanzielle Basis der Bank. Wohnungsbaugenossenschaften nutzen Genossenschaftsanteile, um Kapital für den Bau und die Instandhaltung von Wohnungen zu erhalten. Mitglieder, die Anteile erwerben, werden dadurch Miteigentümer der Wohnungen und haben Mitspracherecht bei Entscheid **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen an, wie die Annahme von Einlagen, die Vergabe von Krediten und die Abwicklung von Zahlungen. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten oft günstigere Kredite und höhere Zinssätze für Einlagen. Investmentbanken hingegen bieten Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzdienstleistungen für Unternehmen und institutionelle Anleger an. **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen wie Einlagen, Kredite, Zahlungsverkehr und Beratung für Privat- und Geschäftskunden an. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten ähnliche Dienstleistungen, jedoch mit einem stärkeren Fokus auf soziale Verantwortung und Gemeinschaftsorientierung. Investmentbanken hingegen bieten spezialisierte Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzinstrumenten an, die hauptsächlich auf institutionelle Kunden und Unternehmen ausgerichtet sind. **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Sparkassen oder Genossenschaftsbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich Dienstleistungen wie Kreditvergabe, Einlagenverwaltung, Zahlungsverkehr und Beratung für Unternehmen und Privatkunden an. Im Gegensatz dazu konzentrieren sich Sparkassen und Genossenschaftsbanken in erster Linie auf die Bedürfnisse von Privatkunden und kleinen Unternehmen, bieten jedoch ähnliche Dienstleistungen wie Kreditvergabe, Einlagenverwaltung und Zahlungsverkehr an. Geschäftsbanken haben in der Regel ein breiteres Spektrum an Finanzdienstleistungen und sind oft international tätig, während Sparkassen und Genossenschaftsbanken in erster Linie lokal oder regional agieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.